Domain qualifizierungsmaßnahmen.de kaufen?
Wir ziehen mit dem Projekt
qualifizierungsmaßnahmen.de um.
Sind Sie am Kauf der Domain
qualifizierungsmaßnahmen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qualifizierungsmaßnahmen.de kaufen?
Warum sind kalkulatorische Zinsen höher als tatsächliche Zinsen?
Kalkulatorische Zinsen sind höher als tatsächliche Zinsen, da sie nicht nur die tatsächlichen Finanzierungskosten berücksichtigen, sondern auch eine Risikoprämie enthalten. Diese Risikoprämie soll sicherstellen, dass das Unternehmen für die Nutzung des Eigenkapitals angemessen entschädigt wird und das unternehmerische Risiko abgedeckt ist. Zudem werden kalkulatorische Zinsen oft auf Basis des durchschnittlichen Kapitalkostensatzes berechnet, der auch die Eigenkapitalkosten berücksichtigt. Dadurch liegen die kalkulatorischen Zinsen in der Regel über den reinen Fremdkapitalkosten. Letztlich dienen kalkulatorische Zinsen dazu, alle Kapitalkosten eines Unternehmens angemessen zu berücksichtigen und eine realistische Basis für die interne Leistungsverrechnung zu schaffen. **
Was bedeutet "Zinsen" oder wie kann man Zinsen erkennen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und können auf Krediten, Spareinlagen oder Anleihen erhoben werden. Man erkennt Zinsen anhand der Angabe eines Zinssatzes, der entweder als fester Prozentsatz oder als jährlicher Effektivzins angegeben wird. **


Ähnliche Suchbegriffe für Zinsen
Top-Angebote
Produkte zum Begriff Zinsen:
-
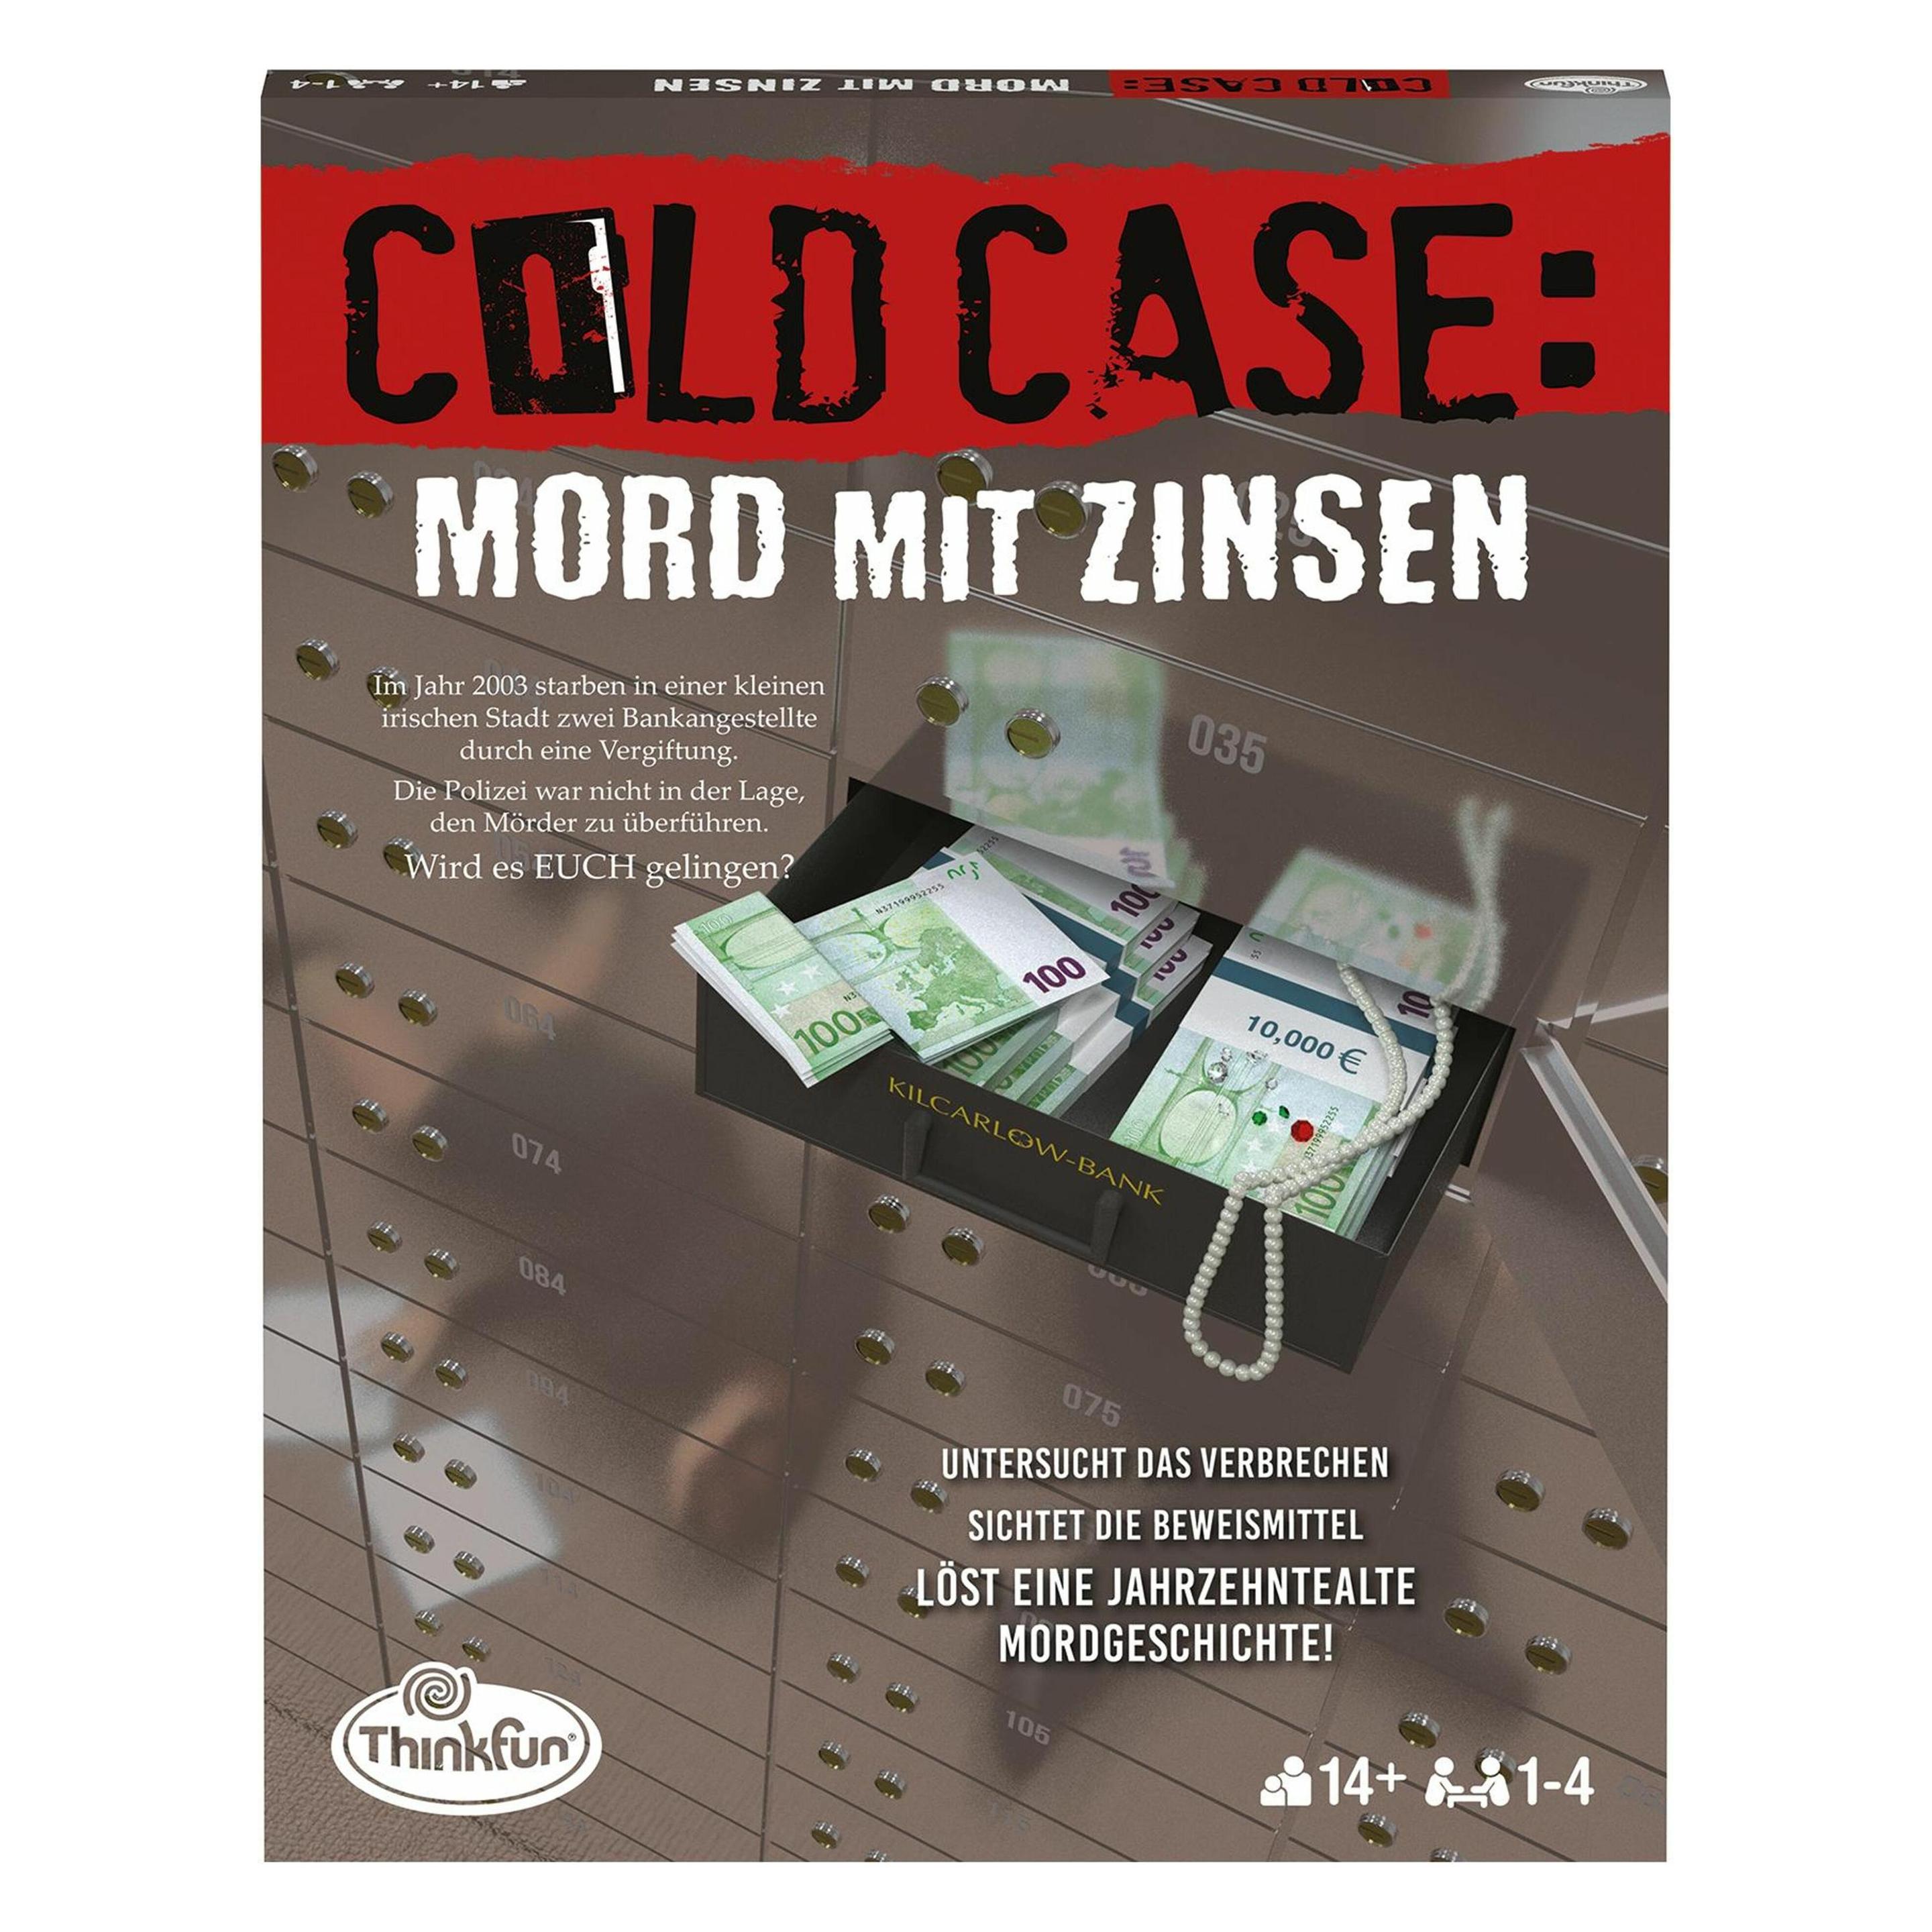
ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord An Clare Ocallaghan Und Dave Connelly. Der Dritte Fall Führt Die Ermittler:innen Nach Irland. Zwei Tote Bankangestellte, Offensichtlich Vergiftet.mord Oder Doch Nur Ein Unfall? Trotz Der Großen Bemühungen Der Örtlichen Polizei Wurde...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Schönfeld, Lorena: Entwicklungsverzögerungen erkennen und spielerisch auflösen: Die schönsten Ideen zur kreativen Förderung der motorischen, kognitiven und emotionalen Entwicklung Ihres Kindes | von 3 bis 10 JahrenEntwicklungsverzögerungen erkennen und spielerisch auflösen: Die schönsten Ideen zur kreativen Förderung der motorischen, kognitiven und emotionalen Entwicklung Ihres Kindes | von 3 bis 10 Jahren , Entwicklungsverzögerungen: Verzögerungen in der kindlichen Entwicklung erkennen, verstehen und spielerisch auflösen Der große Bruder konnte in diesem Alter schon bis 50 zählen, die Tochter der besten Freundin tut bereits ihre ersten Schritte, in der Kita-Gruppe können die Gleichaltrigen vom Wochenendausflug berichten: Zwar ist kindliche Entwicklung hochindividuell, aber ist das eigene Kind im Verzug, reagieren die meisten Eltern besorgt. Doch statt in Panik zu verfallen, ist entspannte, systematische Förderung mit Spaß angesagt - und wie das funktioniert, erfahren Sie in diesem Ratgeber. Die motorischen, sprachlichen, kognitiven und sozialen Grundlagen werden bereits im jüngsten Kindesalter gelegt und während der ersten Jahre passiert hier beim Nachwuchs eine ganze Menge. Diese Entwicklung ist für ein gelingendes Erwachsenenleben unverzichtbar, umso größer ist die Sorge von Eltern, wenn sie hier Abweichungen bemerken. Das eigene Kind spricht weniger, ist motorisch nicht auf der Höhe seiner Altersgenossen oder entwickelt keine altersüblichen Sozialkontakte - hier kann professionelle Intervention wichtig sein, jedoch können auch Sie als Eltern jede Menge bewirken. Deshalb klärt dieses Buch Sie zunächst einmal verständlich, umfassend und wissenschaftlich aktuell über die kindliche Entwicklung auf, um anschließend tief in das Thema Verzögerungen, Entwicklungsziele sowie zielgerichtete Fördermethoden einzusteigen. Trockene Theorie? Ganz im Gegenteil! Denn hier liegt der Fokus auf sofort anwendbaren und absolut alltags- sowie laientauglichen Unterstützungsmaßnahmen, Spielideen und Förderansätzen, mit denen Sie Ihr Kind ganz ohne Druck liebevoll in seiner Entwicklung begleiten können. Entwicklung kompakt: Erfahren Sie in Kürze, welche Entwicklungen in den Bereichen sprachlicher, motorischer, kognitiver und sozialer Fähigkeiten zu welchem Zeitpunkt üblich sind und wie sie sich typischerweise zeigen. Unregelmäßigkeiten erkennen: Finden Sie heraus, wie sich Verzögerungen bemerkbar machen, welche Ursachen sie haben können, wann professionelle Hilfe erforderlich ist und wie Sie mit Diagnosen und Fördermöglichkeiten umgehen. Aktiv werden: Entdecken Sie eine Vielzahl an effektiven Spielen, Aktivitäten und praktischen Interventionsmöglichkeiten, mit denen Sie im Alltag spielerisch und gezielt unterstützen können. Ausblick: Ob Zusammenarbeit mit Therapeuten, Rolle von Schule & Kindergarten oder elterliche Selbstfürsorge - sorgen Sie auch abseits konkreter Förderung für den optimalen Entwicklungsrahmen. Mit diesem Buch begleiten Sie Ihr Kind einfühlsam, liebevoll und unterstützend bei seinen Entwicklungsaufgaben und legen den Grundstein für ein gutes Erwachsenenleben. Mit zusätzlichen Checklisten, Ressourcen und Hilfsmitteln im Bonusteil fällt Ihnen die Förderung zudem noch leichter und Sie können Ihre Energie voll und ganz Ihrem Nachwuchs widmen. , Nierengurte > Schutzausrüstung , Erscheinungsjahr: 20240918, Produktform: Kartoniert, Autoren: Schönfeld, Lorena, Seitenzahl/Blattzahl: 236, Themenüberschrift: FAMILY & RELATIONSHIPS / Children with Special Needs, Keyword: buch entwicklungsverzögerung; entwicklung kinder 0-6; entwicklungsförderung; entwicklungsförderung buch; entwicklungsverzögerung bei kindern; entwicklungsverzögerung buch; entwicklungsverzögerung kinder; entwicklungsverzögerungen erkennen; kind mit entwicklungsverzögerung, Fachschema: Jugendhilfe~Entwicklungspsychologie~Psychologie / Entwicklung~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Kinder- und Jugendhilfe~Entwicklungspsychologie~Umgang mit persönlichen Problemen~Selbsthilfe und Persönlichkeitsentwicklung~Kinder/Jugendliche: Persönliche und soziale Themen: Emotionen, Interesse Alter: In Bezug auf die Kindheit~In Bezug auf Menschen mit sichtbaren oder verborgenen Behinderungen oder Beeinträchtigungen, Warengruppe: TB/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 12, Gewicht: 300, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das 1x1 der Zinsen - Anleihen & Co, Ratgeber von Rüdiger GötteNur wer die Sprache der Investoren und Analysten versteht, kann systematisch in Anleihen investieren und sich die besten Chancen dafür sichern, mit Anleihen gute Renditen zu erzielen. Rüdiger Götte beginnt seine Einführung in die Welt der Zins- und Anleiheprodukte mit einer kleinen Rundreise durch die Finanzmathematik, Zins-, Renten- und Tilgungsrechnung. Dieser vielleicht überraschende thematische Einstieg stellt sich in der Folge als wichtig und wertvoll heraus, denn die vorgestellten Berechnungsgrundlagen begegnen dem Anleger überall in der Welt der Zinsprodukte. Sie bilden deren Grundgerüst. Nur wer sie kennt, kann die Zinsprodukte beurteilen und so die Spreu vom Weizen trennen. In der Folge betrachtet Götte die verschiedenen Zinsanlagen. Dazu spannt er einen Bogen von Tagesgeldkonten über Sparbriefe bis hin zu Anleihen, Rentenfonds und vielen weiteren Anlageprodukten und beschreibt diese.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist Fortbildung und Weiterbildung?
Fortbildung und Weiterbildung sind Maßnahmen, die dazu dienen, die beruflichen Fähigkeiten und Kenntnisse einer Person zu verbessern und zu erweitern. Während Fortbildung in der Regel auf die Vertiefung bereits vorhandener Fähigkeiten abzielt, zielt Weiterbildung darauf ab, neue Fähigkeiten zu erlernen. Beide Arten von Bildungsmaßnahmen sind wichtig, um mit den ständigen Veränderungen in der Arbeitswelt Schritt zu halten und beruflich erfolgreich zu sein. Fortbildung und Weiterbildung können in Form von Seminaren, Kursen, Workshops, Schulungen oder auch Selbststudium erfolgen. Es ist wichtig, kontinuierlich in die eigene berufliche Entwicklung zu investieren, um wettbewerbsfähig zu bleiben und neue Karrieremöglichkeiten zu erschließen. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
-
Sind Zinsen Verbindlichkeiten?
Sind Zinsen Verbindlichkeiten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Zinsen können als Verbindlichkeiten angesehen werden, wenn sie als Teil eines Kredits oder einer Schuld gelten. In diesem Fall sind Zinsen die Kosten, die für die Nutzung des geliehenen Geldes anfallen. Auf der anderen Seite können Zinsen auch als Einkommen betrachtet werden, wenn sie aus Investitionen oder Spareinlagen stammen. Letztendlich hängt es also davon ab, ob man die Zinsen aus Sicht des Schuldners oder des Gläubigers betrachtet. **
-
Wer bekommt Zinsen?
Zinsen werden in der Regel von Banken oder anderen Finanzinstituten an Kunden gezahlt, die Geld auf ihren Konten oder in Anlagen wie Sparbüchern oder Anleihen halten. Die Höhe der Zinsen hängt von verschiedenen Faktoren wie dem Zinssatz, der Laufzeit und dem Anlagebetrag ab. Zinsen können auch von Kreditnehmern gezahlt werden, die Geld von Banken oder anderen Kreditgebern leihen. In diesem Fall sind die Zinsen die Kosten für die Nutzung des geliehenen Geldes. Letztendlich sind Zinsen ein wichtiger Bestandteil des Finanzsystems und beeinflussen sowohl Sparer als auch Kreditnehmer. **
Was sind Zinsen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und dienen dazu, den Wert des geliehenen oder angelegten Betrags über einen bestimmten Zeitraum zu erhöhen. Zinsen können sowohl von Banken als auch von anderen Kreditgebern oder Anlegern verlangt werden. **
Sind Zinsen Anschaffungsnebenkosten?
Sind Zinsen Anschaffungsnebenkosten? Diese Frage hängt von der Perspektive ab. In der Finanzbuchhaltung gelten Zinsen als Finanzierungskosten und nicht als Anschaffungsnebenkosten. Anschaffungsnebenkosten beziehen sich in der Regel auf Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. Maklergebühren oder Notarkosten. Zinsen hingegen entstehen durch die Finanzierung des Vermögenswerts und sind daher eher den Finanzierungskosten zuzuordnen. Letztendlich kann die Klassifizierung von Zinsen als Anschaffungsnebenkosten je nach Kontext und Definition variieren. **
Top-Angebote
Produkte zum Begriff Zinsen:
-
ThinkFun ColdCase: Mord mit Zinsen - Kombinationsspiel ab 14 JahreDer Doppelmord An Clare Ocallaghan Und Dave Connelly. Der Dritte Fall Führt Die Ermittler:innen Nach Irland. Zwei Tote Bankangestellte, Offensichtlich Vergiftet.mord Oder Doch Nur Ein Unfall? Trotz Der Großen Bemühungen Der Örtlichen Polizei Wurde...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Schönfeld, Lorena: Entwicklungsverzögerungen erkennen und spielerisch auflösen: Die schönsten Ideen zur kreativen Förderung der motorischen, kognitiven und emotionalen Entwicklung Ihres Kindes | von 3 bis 10 JahrenEntwicklungsverzögerungen erkennen und spielerisch auflösen: Die schönsten Ideen zur kreativen Förderung der motorischen, kognitiven und emotionalen Entwicklung Ihres Kindes | von 3 bis 10 Jahren , Entwicklungsverzögerungen: Verzögerungen in der kindlichen Entwicklung erkennen, verstehen und spielerisch auflösen Der große Bruder konnte in diesem Alter schon bis 50 zählen, die Tochter der besten Freundin tut bereits ihre ersten Schritte, in der Kita-Gruppe können die Gleichaltrigen vom Wochenendausflug berichten: Zwar ist kindliche Entwicklung hochindividuell, aber ist das eigene Kind im Verzug, reagieren die meisten Eltern besorgt. Doch statt in Panik zu verfallen, ist entspannte, systematische Förderung mit Spaß angesagt - und wie das funktioniert, erfahren Sie in diesem Ratgeber. Die motorischen, sprachlichen, kognitiven und sozialen Grundlagen werden bereits im jüngsten Kindesalter gelegt und während der ersten Jahre passiert hier beim Nachwuchs eine ganze Menge. Diese Entwicklung ist für ein gelingendes Erwachsenenleben unverzichtbar, umso größer ist die Sorge von Eltern, wenn sie hier Abweichungen bemerken. Das eigene Kind spricht weniger, ist motorisch nicht auf der Höhe seiner Altersgenossen oder entwickelt keine altersüblichen Sozialkontakte - hier kann professionelle Intervention wichtig sein, jedoch können auch Sie als Eltern jede Menge bewirken. Deshalb klärt dieses Buch Sie zunächst einmal verständlich, umfassend und wissenschaftlich aktuell über die kindliche Entwicklung auf, um anschließend tief in das Thema Verzögerungen, Entwicklungsziele sowie zielgerichtete Fördermethoden einzusteigen. Trockene Theorie? Ganz im Gegenteil! Denn hier liegt der Fokus auf sofort anwendbaren und absolut alltags- sowie laientauglichen Unterstützungsmaßnahmen, Spielideen und Förderansätzen, mit denen Sie Ihr Kind ganz ohne Druck liebevoll in seiner Entwicklung begleiten können. Entwicklung kompakt: Erfahren Sie in Kürze, welche Entwicklungen in den Bereichen sprachlicher, motorischer, kognitiver und sozialer Fähigkeiten zu welchem Zeitpunkt üblich sind und wie sie sich typischerweise zeigen. Unregelmäßigkeiten erkennen: Finden Sie heraus, wie sich Verzögerungen bemerkbar machen, welche Ursachen sie haben können, wann professionelle Hilfe erforderlich ist und wie Sie mit Diagnosen und Fördermöglichkeiten umgehen. Aktiv werden: Entdecken Sie eine Vielzahl an effektiven Spielen, Aktivitäten und praktischen Interventionsmöglichkeiten, mit denen Sie im Alltag spielerisch und gezielt unterstützen können. Ausblick: Ob Zusammenarbeit mit Therapeuten, Rolle von Schule & Kindergarten oder elterliche Selbstfürsorge - sorgen Sie auch abseits konkreter Förderung für den optimalen Entwicklungsrahmen. Mit diesem Buch begleiten Sie Ihr Kind einfühlsam, liebevoll und unterstützend bei seinen Entwicklungsaufgaben und legen den Grundstein für ein gutes Erwachsenenleben. Mit zusätzlichen Checklisten, Ressourcen und Hilfsmitteln im Bonusteil fällt Ihnen die Förderung zudem noch leichter und Sie können Ihre Energie voll und ganz Ihrem Nachwuchs widmen. , Nierengurte > Schutzausrüstung , Erscheinungsjahr: 20240918, Produktform: Kartoniert, Autoren: Schönfeld, Lorena, Seitenzahl/Blattzahl: 236, Themenüberschrift: FAMILY & RELATIONSHIPS / Children with Special Needs, Keyword: buch entwicklungsverzögerung; entwicklung kinder 0-6; entwicklungsförderung; entwicklungsförderung buch; entwicklungsverzögerung bei kindern; entwicklungsverzögerung buch; entwicklungsverzögerung kinder; entwicklungsverzögerungen erkennen; kind mit entwicklungsverzögerung, Fachschema: Jugendhilfe~Entwicklungspsychologie~Psychologie / Entwicklung~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Kinder- und Jugendhilfe~Entwicklungspsychologie~Umgang mit persönlichen Problemen~Selbsthilfe und Persönlichkeitsentwicklung~Kinder/Jugendliche: Persönliche und soziale Themen: Emotionen, Interesse Alter: In Bezug auf die Kindheit~In Bezug auf Menschen mit sichtbaren oder verborgenen Behinderungen oder Beeinträchtigungen, Warengruppe: TB/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 12, Gewicht: 300, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum sind kalkulatorische Zinsen höher als tatsächliche Zinsen?
Kalkulatorische Zinsen sind höher als tatsächliche Zinsen, da sie nicht nur die tatsächlichen Finanzierungskosten berücksichtigen, sondern auch eine Risikoprämie enthalten. Diese Risikoprämie soll sicherstellen, dass das Unternehmen für die Nutzung des Eigenkapitals angemessen entschädigt wird und das unternehmerische Risiko abgedeckt ist. Zudem werden kalkulatorische Zinsen oft auf Basis des durchschnittlichen Kapitalkostensatzes berechnet, der auch die Eigenkapitalkosten berücksichtigt. Dadurch liegen die kalkulatorischen Zinsen in der Regel über den reinen Fremdkapitalkosten. Letztlich dienen kalkulatorische Zinsen dazu, alle Kapitalkosten eines Unternehmens angemessen zu berücksichtigen und eine realistische Basis für die interne Leistungsverrechnung zu schaffen. **
-
Was bedeutet "Zinsen" oder wie kann man Zinsen erkennen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und können auf Krediten, Spareinlagen oder Anleihen erhoben werden. Man erkennt Zinsen anhand der Angabe eines Zinssatzes, der entweder als fester Prozentsatz oder als jährlicher Effektivzins angegeben wird. **
-
Was ist Fortbildung und Weiterbildung?
Fortbildung und Weiterbildung sind Maßnahmen, die dazu dienen, die beruflichen Fähigkeiten und Kenntnisse einer Person zu verbessern und zu erweitern. Während Fortbildung in der Regel auf die Vertiefung bereits vorhandener Fähigkeiten abzielt, zielt Weiterbildung darauf ab, neue Fähigkeiten zu erlernen. Beide Arten von Bildungsmaßnahmen sind wichtig, um mit den ständigen Veränderungen in der Arbeitswelt Schritt zu halten und beruflich erfolgreich zu sein. Fortbildung und Weiterbildung können in Form von Seminaren, Kursen, Workshops, Schulungen oder auch Selbststudium erfolgen. Es ist wichtig, kontinuierlich in die eigene berufliche Entwicklung zu investieren, um wettbewerbsfähig zu bleiben und neue Karrieremöglichkeiten zu erschließen. **
-
Welche Zinsen Baufinanzierung?
Welche Zinsen Baufinanzierung? Die Zinsen für eine Baufinanzierung hängen von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinsniveau am Markt und der Bonität des Kreditnehmers. Generell sind die Zinsen für Baufinanzierungen derzeit auf einem historisch niedrigen Niveau, was günstige Konditionen für Kreditnehmer bedeutet. Es lohnt sich, verschiedene Angebote von Banken und Finanzdienstleistern zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme wie z.B. die KfW-Förderung die Zinskosten einer Baufinanzierung reduzieren. **
Ähnliche Suchbegriffe für Zinsen
-
Das 1x1 der Zinsen - Anleihen & Co, Ratgeber von Rüdiger GötteNur wer die Sprache der Investoren und Analysten versteht, kann systematisch in Anleihen investieren und sich die besten Chancen dafür sichern, mit Anleihen gute Renditen zu erzielen. Rüdiger Götte beginnt seine Einführung in die Welt der Zins- und Anleiheprodukte mit einer kleinen Rundreise durch die Finanzmathematik, Zins-, Renten- und Tilgungsrechnung. Dieser vielleicht überraschende thematische Einstieg stellt sich in der Folge als wichtig und wertvoll heraus, denn die vorgestellten Berechnungsgrundlagen begegnen dem Anleger überall in der Welt der Zinsprodukte. Sie bilden deren Grundgerüst. Nur wer sie kennt, kann die Zinsprodukte beurteilen und so die Spreu vom Weizen trennen. In der Folge betrachtet Götte die verschiedenen Zinsanlagen. Dazu spannt er einen Bogen von Tagesgeldkonten über Sparbriefe bis hin zu Anleihen, Rentenfonds und vielen weiteren Anlageprodukten und beschreibt diese.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Zinsen Verbindlichkeiten?
Sind Zinsen Verbindlichkeiten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Zinsen können als Verbindlichkeiten angesehen werden, wenn sie als Teil eines Kredits oder einer Schuld gelten. In diesem Fall sind Zinsen die Kosten, die für die Nutzung des geliehenen Geldes anfallen. Auf der anderen Seite können Zinsen auch als Einkommen betrachtet werden, wenn sie aus Investitionen oder Spareinlagen stammen. Letztendlich hängt es also davon ab, ob man die Zinsen aus Sicht des Schuldners oder des Gläubigers betrachtet. **
-
Wer bekommt Zinsen?
Zinsen werden in der Regel von Banken oder anderen Finanzinstituten an Kunden gezahlt, die Geld auf ihren Konten oder in Anlagen wie Sparbüchern oder Anleihen halten. Die Höhe der Zinsen hängt von verschiedenen Faktoren wie dem Zinssatz, der Laufzeit und dem Anlagebetrag ab. Zinsen können auch von Kreditnehmern gezahlt werden, die Geld von Banken oder anderen Kreditgebern leihen. In diesem Fall sind die Zinsen die Kosten für die Nutzung des geliehenen Geldes. Letztendlich sind Zinsen ein wichtiger Bestandteil des Finanzsystems und beeinflussen sowohl Sparer als auch Kreditnehmer. **
-
Was sind Zinsen?
Zinsen sind Gebühren, die für die Nutzung von geliehenem Geld oder für das Anlegen von Geld gezahlt werden. Sie werden in der Regel in Prozent angegeben und dienen dazu, den Wert des geliehenen oder angelegten Betrags über einen bestimmten Zeitraum zu erhöhen. Zinsen können sowohl von Banken als auch von anderen Kreditgebern oder Anlegern verlangt werden. **
-
Sind Zinsen Anschaffungsnebenkosten?
Sind Zinsen Anschaffungsnebenkosten? Diese Frage hängt von der Perspektive ab. In der Finanzbuchhaltung gelten Zinsen als Finanzierungskosten und nicht als Anschaffungsnebenkosten. Anschaffungsnebenkosten beziehen sich in der Regel auf Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. Maklergebühren oder Notarkosten. Zinsen hingegen entstehen durch die Finanzierung des Vermögenswerts und sind daher eher den Finanzierungskosten zuzuordnen. Letztendlich kann die Klassifizierung von Zinsen als Anschaffungsnebenkosten je nach Kontext und Definition variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.